Buscar:
Factura electrónica entre empresas: fechas y pasos para preparar tu negocio
Comparte!

La factura electrónica obligatoria entre empresarios y profesionales ya tiene un calendario concreto. La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026 y, desde esa fecha, comenzaron a contarse los plazos de aplicación. Esto no significa que todas las pymes y autónomos deban cambiar hoy mismo su forma de facturar, pero sí que ya conviene organizar la adaptación y comprobar qué debe ofrecer el programa utilizado.

¿A quién afecta?

La obligación alcanza, con carácter general, a los empresarios y profesionales obligados a expedir factura cuando el destinatario sea otra empresa o profesional establecido en España y la operación se dirija a esa sede, establecimiento o domicilio. Por tanto, se centra en las relaciones entre negocios —facturación B2B— y no convierte automáticamente en electrónica cualquier factura emitida a un consumidor particular.

Quedan fuera, como regla general, las operaciones documentadas mediante factura simplificada, salvo las simplificadas cualificadas. Existen además exclusiones específicas, por lo que debe revisarse cada actividad.

Las fechas que deben anotarse

  • 6 de octubre de 2027: obligación de emitir y recibir factura electrónica para quienes hayan superado 8 millones de euros de volumen de operaciones a efectos del IVA en el año natural anterior. Desde esa fecha también deberán comunicar los estados de las facturas y los pagos.
  • 6 de octubre de 2028: obligación de emitir y recibir factura electrónica para el resto de empresarios y profesionales. En esa fecha, las personas jurídicas y demás entidades con volumen igual o inferior a 8 millones también deberán comunicar los estados y pagos.
  • 6 de octubre de 2029: comenzará la obligación de comunicar los estados y pagos para las personas físicas y entidades en atribución de rentas incluidas en el tramo anterior.

Durante los doce primeros meses de aplicación para los obligados que superen 8 millones, la factura electrónica deberá ir acompañada de un PDF legible, salvo aceptación expresa del destinatario para recibir solo el formato original. Es una medida transitoria y no convierte el PDF en la factura electrónica exigida.

No basta con enviar una factura en PDF

La factura electrónica será un mensaje estructurado que pueda tratarse automáticamente en formatos admitidos por la norma. Un PDF enviado por correo puede ser una representación legible, pero no sustituye por sí solo ese formato.

La empresa podrá utilizar una plataforma privada, la solución pública de la AEAT o combinar ambas. Si usa una plataforma privada sin la solución pública para emitir o interconectar, deberá remitirse simultáneamente una copia fiel en UBL a la solución pública. También habrá que recibir facturas y comunicar determinados estados.

Qué conviene revisar durante 2026 y 2027

  1. Separar la facturación B2B de la dirigida a particulares.
  2. Confirmar el volumen de operaciones conforme a la normativa del IVA.
  3. Pedir al proveedor un calendario escrito para formatos, recepción, interconexión y estados.
  4. Decidir el canal de entrada. Si no se publica uno privado, la solución pública será el punto de entrada por defecto.
  5. Revisar datos y circuitos internos: NIF, series, vencimientos, aprobaciones, pagos y rectificativas.

Importante: factura electrónica B2B y VERI*FACTU no son la misma obligación. La primera regula la emisión, transmisión y recepción entre negocios; VERI*FACTU se refiere a los requisitos de los sistemas informáticos y a sus registros de facturación. Un programa puede necesitar adaptaciones para ambos marcos.

Preguntas frecuentes

¿Un autónomo debe emitir factura electrónica desde octubre de 2027?

No por el mero hecho de ser autónomo. Si no superó 8 millones de euros de volumen de operaciones, la obligación de emitir y recibir comenzará, con carácter general, el 6 de octubre de 2028.

¿Servirá enviar un PDF por correo?

No como único cumplimiento. La factura obligatoria deberá emitirse, transmitirse y recibirse en un formato electrónico estructurado. El PDF puede acompañarla en el régimen transitorio o servir como representación legible.

¿Tengo que contratar una plataforma privada?

No necesariamente. El sistema combina plataformas privadas y una solución pública gratuita. La elección debe valorar volumen, integración contable, número de proveedores y proceso de cobros.

¿La factura electrónica sustituye a VERI*FACTU?

No. Son obligaciones diferentes y complementarias. Conviene pedir al proveedor que confirme por separado cómo cubrirá cada una.

¿Qué información debo aportar al despacho?

Forma jurídica, actividad, volumen de operaciones, programa y versión utilizados, proveedor, número aproximado de facturas B2B y tres ejemplos anonimizados de circuitos habituales de emisión y recepción.

¿Necesitas revisar cómo afecta a tu negocio?

En Soriano Molina podemos revisar el calendario aplicable, el alcance de tus operaciones y el plan de adaptación propuesto por tu proveedor. Para preparar la revisión, indícanos si trabajas como autónomo o sociedad, tu volumen aproximado de operaciones, el programa que utilizas y cómo recibes actualmente las facturas de tus proveedores.

España 2026: fiscalidad ventajosa para impatriados, nómadas digitales e inversores internacionales
Comparte!

Free Guide: Spain Beckham Law 2026

Moving to Spain?

Download our practical guide for:

  • Expats
  • Digital Nomads
  • Startup Founders
  • International Investors

Inside the guide you’ll find:

✅ Tax benefits under the Beckham Law
✅ Model 149 and Model 151 explained
✅ Digital Nomad Visa and tax implications
✅ ENISA and startup requirements
✅ Spanish real estate taxation

📥 Download the PDF Guide

España se ha consolidado como uno de los destinos más atractivos para profesionales internacionales, emprendedores, nómadas digitales e inversores que buscan calidad de vida, seguridad jurídica y una planificación fiscal eficiente.

En 2026, el régimen especial de impatriados, conocido popularmente como Ley Beckham, sigue siendo una de las herramientas fiscales más interesantes para quienes trasladan su residencia a España. Este régimen permite, siempre que se cumplan determinados requisitos, tributar con reglas especiales durante el año del traslado y los cinco ejercicios siguientes.

Ahora bien, mudarse a España no es solo una cuestión fiscal. Antes de aplicar correctamente la Ley Beckham conviene ordenar bien todo el proceso: llegada a España, residencia legal, posible visa de nómada digital, estructura de trabajo, fiscalidad, vivienda e inversiones.

En Soriano Molina orientamos al cliente desde una visión completa. Nuestro despacho cuenta con abogados especialistas en extranjería que pueden asesorar en el procedimiento de residencia y visa de nómada digital, un área fiscal especializada en impatriados y, cuando el cliente también necesita comprar o alquilar vivienda, colaboradores inmobiliarios de confianza para coordinar el proceso.

1. Antes de hablar de impuestos: el paso a paso para trasladarse a España

Uno de los errores más habituales es analizar la Ley Beckham de forma aislada, sin revisar previamente la situación de extranjería, las fechas de llegada o la estructura profesional del cliente.

Por eso, recomendamos seguir un orden práctico:

  • Primer paso: planificar la llegada a España. Es importante identificar la fecha prevista de desplazamiento, la duración de la estancia, la situación familiar y la actividad profesional que se va a desarrollar.
  • Segundo paso: revisar la vía de extranjería adecuada. En muchos casos, los profesionales que trabajan en remoto pueden necesitar una visa de nómada digital o una autorización de residencia vinculada al teletrabajo internacional.
  • Tercer paso: coordinar extranjería y fiscalidad. Obtener una autorización de residencia no significa automáticamente tener concedido el régimen fiscal especial. Son procedimientos distintos, pero deben estar alineados.
  • Cuarto paso: analizar la aplicación de la Ley Beckham. Una vez revisada la situación de residencia, actividad profesional y documentación, se puede estudiar si procede presentar el Modelo 149.
  • Quinto paso: revisar vivienda e inversiones. Si el cliente quiere alquilar, comprar vivienda o invertir en inmuebles en España, conviene analizar también las implicaciones fiscales e inmobiliarias.

Este enfoque permite evitar incoherencias entre la documentación de extranjería, la residencia fiscal, el contrato de trabajo, la actividad profesional y las obligaciones tributarias posteriores.

2. ¿Qué es la Ley Beckham y por qué puede interesarte?

El régimen especial de impatriados permite a determinados contribuyentes que se trasladan a España tributar bajo reglas similares a las del Impuesto sobre la Renta de No Residentes, aunque mantengan la condición de residentes fiscales en España.

La principal ventaja es que, en muchos casos, se evita la tributación progresiva ordinaria del IRPF, lo que puede suponer un ahorro fiscal relevante para perfiles con rentas medias-altas, retribuciones internacionales, patrimonio fuera de España o estructuras profesionales complejas.

Principales ventajas fiscales

  • Tipo fijo del 24%: los rendimientos del trabajo tributan al 24% hasta 600.000 euros. El exceso tributa al tipo previsto para el tramo superior.
  • Rentas extranjeras mejor protegidas: determinadas rentas obtenidas fuera de España, como dividendos, intereses, alquileres o ganancias patrimoniales extranjeras, pueden quedar fuera de tributación en España durante la aplicación del régimen.
  • Sin Modelo 720: los contribuyentes acogidos al régimen especial no están obligados a presentar la declaración informativa de bienes y derechos situados en el extranjero.
  • Patrimonio limitado a bienes en España: a efectos del Impuesto sobre el Patrimonio, la tributación se centra en los bienes y derechos situados en territorio español.
  • Régimen aplicable también a determinados familiares: en ciertos casos, el cónyuge, el progenitor de los hijos y los hijos menores de 25 años pueden acogerse también al régimen especial.

3. ¿Quién puede acogerse al régimen de impatriados?

La Ley Beckham no se aplica automáticamente por el simple hecho de mudarse a España. Es necesario cumplir una serie de requisitos y acreditar correctamente la causa del desplazamiento.

Requisitos generales

  • No haber sido residente fiscal en España durante los cinco periodos impositivos anteriores al desplazamiento.
  • Trasladarse a España por una causa admitida legalmente, como un contrato de trabajo, un desplazamiento internacional, el teletrabajo internacional, la condición de administrador, una actividad emprendedora o una actividad profesional altamente cualificada.
  • No obtener rentas mediante establecimiento permanente en España, salvo en los supuestos expresamente permitidos por la normativa.
  • Presentar el Modelo 149 dentro de plazo, normalmente en los seis meses siguientes al inicio de la actividad o alta correspondiente en España.

Perfiles habituales que pueden beneficiarse

  • Directivos y profesionales contratados por empresas españolas.
  • Trabajadores desplazados por grupos internacionales.
  • Nómadas digitales con visado de teletrabajo internacional.
  • Administradores de sociedades, con especial atención a los límites aplicables en sociedades patrimoniales.
  • Emprendedores que desarrollen un proyecto innovador o de especial interés económico para España.
  • Profesionales altamente cualificados que presten servicios a empresas emergentes o realicen actividades de formación, investigación, desarrollo o innovación.

4. Visa de nómada digital: un trámite de extranjería que debe coordinarse con la fiscalidad

El visado de nómada digital ha convertido a España en una opción especialmente atractiva para profesionales que trabajan en remoto para empresas extranjeras o clientes internacionales.

Sin embargo, conviene tener clara una idea: la visa de nómada digital es un trámite de extranjería, mientras que la Ley Beckham es un régimen fiscal. Están relacionados, pero no son lo mismo.

En Soriano Molina, nuestros abogados especialistas en extranjería pueden asesorar en el proceso de solicitud de la visa de nómada digital o de la autorización de residencia que corresponda. Al mismo tiempo, el área fiscal revisa si esa situación puede encajar con el régimen especial de impatriados.

Esta coordinación es importante porque permite analizar desde el principio:

  • La estructura contractual con la empresa o clientes extranjeros.
  • El porcentaje de actividad realizada para España y para el extranjero.
  • La residencia fiscal efectiva.
  • La posibilidad de solicitar la Ley Beckham.
  • La tributación de rentas extranjeras.
  • La situación del cónyuge, hijos y familiares acompañantes.
  • La documentación necesaria para evitar contradicciones entre extranjería y fiscalidad.

5. El plazo del Modelo 149: el punto que no se puede dejar para el final

Uno de los errores más frecuentes es pensar que la Ley Beckham puede solicitarse en cualquier momento. No es así.

La opción por el régimen especial debe comunicarse mediante el Modelo 149, dentro del plazo legal correspondiente. Si el plazo se pierde, la posibilidad de aplicar el régimen puede quedar comprometida de forma definitiva.

Por eso, el análisis debe realizarse antes o inmediatamente después de la llegada a España, revisando:

  • La fecha exacta del desplazamiento.
  • La fecha de inicio de la actividad laboral o profesional.
  • El alta en Seguridad Social o documentación equivalente.
  • El tipo de contrato o causa que justifica el traslado.
  • La situación familiar y posible extensión del régimen a familiares.
  • La existencia de rentas o patrimonio fuera de España.
  • La documentación utilizada en el expediente de extranjería.

6. ENISA y actividades emprendedoras: un proceso que debe prepararse bien

Cuando el acceso al régimen especial se basa en una actividad emprendedora, no basta con tener una buena idea de negocio. Es necesario acreditar que el proyecto cumple los criterios exigidos y, en determinados supuestos, obtener un informe favorable emitido por ENISA.

Este informe valora aspectos como el grado de innovación, la escalabilidad del proyecto, el interés económico para España, el modelo de negocio, la estrategia de crecimiento y la capacidad de ejecución.

En Soriano Molina preparamos el expediente completo para que el proyecto se presente de forma sólida, clara y alineada con los criterios exigidos.

Nuestro servicio incluye:

  • Análisis previo de viabilidad fiscal y documental.
  • Preparación del modelo de negocio y documentación económica.
  • Redacción del expediente justificativo destacando innovación, escalabilidad e impacto económico.
  • Coordinación con el procedimiento ENISA cuando sea necesario.
  • Planificación conjunta de extranjería y fiscalidad para evitar incoherencias entre el visado, la residencia y la tributación.

7. Inversión inmobiliaria en España: compra, alquiler e IRNR

Muchos impatriados y no residentes aprovechan su llegada a España para comprar una vivienda, invertir en inmuebles o alquilar propiedades. En estos casos, la fiscalidad inmobiliaria debe planificarse desde el primer momento.

Además, si el cliente necesita apoyo para buscar vivienda, analizar una compra o valorar una inversión inmobiliaria, podemos coordinar el proceso con colaboradores inmobiliarios de confianza, de forma que el cliente reciba una orientación más completa.

Si compras una vivienda en España

  • Analizamos los impuestos de la compraventa.
  • Revisamos la titularidad más conveniente.
  • Comprobamos las implicaciones en el Impuesto sobre el Patrimonio.
  • Te asesoramos sobre futuras ventas, ganancias patrimoniales y retenciones.
  • Valoramos posibles beneficios fiscales si eres residente en la Unión Europea o en el Espacio Económico Europeo.
  • Coordinamos, cuando sea necesario, la parte inmobiliaria con colaboradores especializados.

Si alquilas un inmueble en España

  • Presentamos el Modelo 210 cuando corresponda.
  • Aplicamos el tipo impositivo correcto según tu país de residencia.
  • Revisamos la deducibilidad de gastos cuando la normativa lo permite.
  • Controlamos los plazos trimestrales para evitar recargos, intereses o sanciones.

Con carácter general, los residentes en la Unión Europea o en el Espacio Económico Europeo pueden tributar al 19% y deducir determinados gastos vinculados al inmueble, mientras que los residentes en otros países suelen tributar al 24% sobre la renta íntegra.

Si tienes una vivienda de uso propio

Incluso aunque el inmueble no esté alquilado, puede existir obligación de declarar una renta inmobiliaria imputada. Esta renta se calcula habitualmente sobre el valor catastral del inmueble, aplicando el porcentaje que corresponda en función de la revisión catastral.

Es una obligación que muchos propietarios no residentes desconocen, pero que puede generar requerimientos de Hacienda si no se presenta correctamente.

8. Modelo 151: la declaración anual de los impatriados

Una vez concedido el régimen especial, el contribuyente no presenta la declaración ordinaria de IRPF mediante el Modelo 100. La declaración anual se realiza mediante el Modelo 151.

Este modelo exige clasificar correctamente las rentas, diferenciar entre rentas españolas y extranjeras, revisar retenciones, valorar posibles rentas inmobiliarias y comprobar que el contribuyente sigue cumpliendo los requisitos del régimen.

Una presentación incorrecta puede provocar regularizaciones, pérdida de beneficios fiscales o problemas en ejercicios posteriores.

9. Un servicio coordinado: fiscalidad, extranjería e inmuebles

El traslado a España de un profesional internacional, un nómada digital o un inversor no debería plantearse como una suma de trámites separados. En la práctica, la residencia legal, la fiscalidad y las decisiones inmobiliarias están conectadas.

Por eso, el acompañamiento debe seguir una lógica ordenada:

  • Revisión inicial: fechas de llegada, situación familiar, actividad profesional, país de origen, rentas extranjeras y objetivos en España.
  • Extranjería: análisis de la visa de nómada digital o de la autorización de residencia adecuada, con apoyo de abogados especialistas en extranjería.
  • Fiscalidad: estudio de la posible aplicación de la Ley Beckham, presentación del Modelo 149 y cumplimiento anual mediante Modelo 151.
  • Inmuebles: revisión fiscal de la compra, alquiler o inversión inmobiliaria, con posibilidad de coordinación con colaboradores inmobiliarios.
  • Seguimiento anual: control de obligaciones fiscales, cambios personales, inversiones y posibles incidencias con la Administración.

Este enfoque permite ofrecer un pack completo de orientación para quienes quieren trasladarse a España con una visión clara: residencia, impuestos, vivienda, empresa y patrimonio.

10. Nuestro acompañamiento 360º en España

En Soriano Molina ofrecemos un servicio integral para que tu llegada a España sea segura desde el punto de vista fiscal, legal y administrativo.

Te ayudamos con:

  • Análisis previo de aplicación de la Ley Beckham.
  • Presentación del Modelo 149.
  • Declaración anual mediante Modelo 151.
  • Fiscalidad de no residentes y Modelo 210.
  • Planificación de inversiones inmobiliarias.
  • Visa de nómada digital y autorizaciones de residencia.
  • Asesoramiento de abogados especialistas en extranjería.
  • Procedimientos relacionados con ENISA.
  • Extensión del régimen a familiares.
  • Coordinación con colaboradores inmobiliarios de confianza.
  • Coordinación fiscal, contable, laboral y mercantil.

Conclusión: una oportunidad fiscal que exige planificación

La Ley Beckham puede suponer una ventaja fiscal importante para profesionales internacionales, nómadas digitales, emprendedores e inversores que se trasladan a España.

Pero no es un régimen automático ni exento de riesgos. La clave está en analizar el caso antes de actuar, presentar la documentación correcta dentro de plazo y coordinar adecuadamente residencia, fiscalidad, patrimonio e inversiones.

En Soriano Molina abordamos el traslado a España con una visión completa: extranjería, fiscalidad, empresa, patrimonio e inversión inmobiliaria.

El objetivo es que el cliente pueda tomar decisiones con una hoja de ruta clara desde el primer momento, evitando errores de coordinación entre visado, residencia fiscal, Ley Beckham e inversiones en España.

Contenido informativo basado en la normativa vigente y criterios administrativos aplicables. La aplicación del régimen especial de impatriados requiere un análisis individualizado de cada caso.
Verifactu la guía definitiva
VERIFACTU: artículo anterior y acceso a la actualización
Comparte!

Artículo histórico: consulta las publicaciones posteriores

Esta URL corresponde a un artículo publicado el 24 de noviembre de 2025. Se ha retirado su explicación original para evitar que los calendarios y afirmaciones anteriores se confundan con información vigente.

Para continuar leyendo, consulta nuestra actualización sobre VERIFACTU y preparación de la facturación y la publicación posterior sobre el anuncio de prórroga. Comprueba siempre la fecha y si las medidas comentadas están aprobadas o pendientes de formalización.

Si necesitas revisar las obligaciones de tu actividad o elegir un programa de facturación, podemos orientarte desde nuestra asesoría para autónomos. Solicita una consulta para estudiar tu caso.

Módulos: aclaración sobre la prórroga de los límites
Comparte!

Conforme a la Nota publicada por la Agencia Tributaria el 24 de marzo de 2025, los límites de estimación objetiva han sido prorrogados. Esta prórroga afecta a la aplicación del Régimen simplificado y del Régimen especial de agricultura, ganadería y pesca (REAGP) en el ámbito del IVA.

📌 De acuerdo con los criterios establecidos por la Dirección General de Tributos, los límites vigentes entre los ejercicios 2016 y 2024 se mantendrán en 2025. Para más detalles, pueden consultar la nota oficial en el siguiente enlace: Nota sobre los efectos en módulos del Real Decreto-ley 9/2024.

Para cualquier consulta adicional, no duden en ponerse en contacto con nosotros.

Aviso DANA 11. Afectados por lucro cesante
Comparte!

Resumen

Este aviso solo afecta a los afectados por lucro cesante como consecuencia de la DANA. Los clientes que han sido afectados directamente deben estar tranquilos, ya hemos solicitado las ayudas correspondientes.

La ayuda de 5.000€ para autónomos, y desde 10.000€ para empresas, se puede solicitar para los casos de afectados por lucro cesante (daño por pérdida de facturación, clientes, etc..). El problema viene en la forma de acreditar que se ha sufrido un daño, ya que la normativa europea exige calcularlo de una forma determinada:

Con esta información, y haciendo la previsión de los próximos seis meses, se puede hacer una estimación de si se va a tener derecho o no.

Desde el despacho, como siempre, nos pondremos en contacto con los clientes que creemos que tienen posibilidades, para valorar cada caso.

La controversia del lucro cesante

La ayuda de 5.000€ para autónomos, y 10.000€ para empresas es controvertida para los que se consideran afectados por “lucro cesante”.

Para los afectados directamente, es decir, quienes han sufrido daño emergente, y cumplen los requisitos de estar establecidos en alguno de los municipios que están en la norma, la ayuda no genera dudas, todos tendrán derecho.

Los requisitos son los siguientes:

Pueden pedir estas ayudas aquellos trabajadores autónomos y personas jurídicas constituidas en España que, a 28 de octubre de 2024:

  • Tuvieran su domicilio fiscal, establecimiento de explotación o inmuebles afectos a la actividad según declaración a la Agencia Estatal de Administración Tributaria, en cualquiera de los municipios afectados por la DANA.
  • Sean contribuyentes del IRPF por actividades económicas o del Impuesto sobre Sociedades.
  • Deben estar dados de alta en el censo de empresarios, profesionales y retenedores y seguir de alta a 30 de junio de 2025. Aquellos que estuvieran dados de alta en el censo en 2023, deben haber presentado la declaración del IRPF 2023 con actividades económicas declaradas, o del Impuesto sobre Sociedades 2023 con ingresos declarados.

Sin embargo, para quienes han sufrido lucro cesante, no se hace mención expresa en la norma.

El Colegio de Economistas, que ha organizado varios eventos formativos acerca de las ayudas anunciadas por el gobierno, ha venido a confirmar que el lucro cesante sí que está contemplado en estas ayudas, pero para ser acreditado se necesita lo siguiente:

El cálculo del lucro cesante según la normativa europea

Hay que atender al art. 50.4 de Reglamento (UE) nº 651/2014 de la Comisión, de 17 de junio de 2014, por el que se declaran determinadas categorías de ayudas compatibles con el mercado interior en aplicación de los artículos 107 y 108 del Tratado.

https://www.boe.es/buscar/doc.php?id=DOUE-L-2014-81403

4. Serán subvencionables los costes derivados de los perjuicios sufridos como consecuencia directa del desastre natural, evaluados por un experto independiente reconocido por la autoridad nacional competente o por una empresa de seguros. Estos perjuicios podrán incluir los daños materiales en activos tales como edificios, equipos, maquinaria o existencias, y el lucro cesante debido a la suspensión total o parcial de la actividad durante un período no superior a seis meses a partir de la fecha del suceso. El cálculo de los daños materiales se basará en el coste de reparación o el valor económico de los activos afectados antes del desastre. No excederá del coste de reparación o la disminución del valor justo de mercado causada por el desastre, es decir, la diferencia entre el valor del bien inmediatamente antes e inmediatamente después del desastre. El lucro cesante se calculará sobre la base de datos financieros de la empresa afectada (beneficios antes de impuestos e intereses, amortización y costes salariales relacionados únicamente con el establecimiento afectado por el desastre natural), comparando los datos financieros correspondientes a los seis meses posteriores al desastre con la media de tres ejercicios elegidos de entre los cinco ejercicios anteriores a la fecha en que se produjo el suceso (excluyendo los dos años con el mejor y el peor resultado financiero), calculados en relación con el mismo período de seis meses del año. Los daños se calcularán por cada beneficiario.

Habrá que valorar cada caso, y hacer acopio de todos los elementos de prueba posibles para acreditar este daño.

Nuevo sistema de cotización para trabajadores autónomos
Comparte!
R.D.L 13/2022, de 27de julio-R.D.L 14/2022, de 8 de agosto.

NUEVO SISTEMA DE COTIZACIÓN POR INGRESOS REALES

Los autónomos van a cambiar la forma en que cotizan. A diferencia de lo que venía siendo habitual los autónomos van a cotizar, a partir del 1 de enero de 2023, según sus rendimientos netos obtenidos a lo largo del año. Esto es, cotizarán según sus «beneficios» reales.

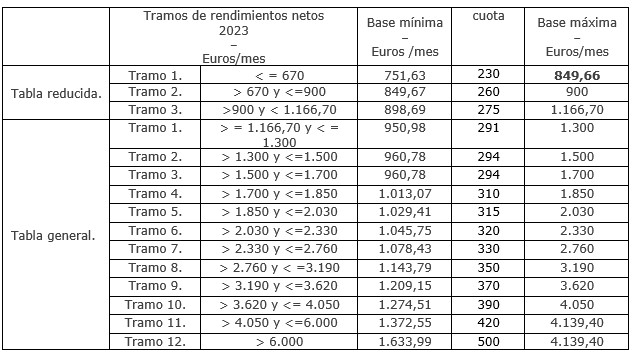
Estos deberán hacer una previsión de los ingresos y los gastos del ejercicio, con el objeto de ir adaptando su cuota, según lo que deben cotizar, en base a la tabla general fijada en la respectiva Ley de PGE que constará de una base de cotización mínima mensual y una base máxima mensual por cada tramo de rendimientos, si bien con la posibilidad de elegir la base de cotización dentro de una tabla reducida, cuando prevean que sus rendimientos van a ser inferiores a la base mínima del tramo 1 de la tabla general.

Las bases elegidas tendrán carácter provisional, hasta que se proceda a su regularización en función de los rendimientos anuales obtenidos y comunicados por la correspondiente Administración tributaria a partir del año siguiente respecto a cada trabajador autónomo.

Para calcular la base de cotización y las cuotas mensuales definitivas, a los rendimientos computables se les aplicará una deducción por gastos genéricos del 7 %,  y del 3% para los autonomos societarios.,

La disposición transitoria primera de la norma, regula la cotización de los trabajadores incluidos en el RETA del ejercicio 2023, 2024 y 2025, que deberán cotizar en función de los rendimientos que obtengan durante los ejercicios 2023, 2024 y 2025, pudiendo elegir a una base de cotización comprendida entre la base de cotización que corresponda a su tramo de ingresos conforme la tabla general y reducida que consta en la mencionada transitoria y la base máxima de cotización establecida para el citado régimen especial en la Ley de PGE para el correspondiente ejercicio.

Las cuotas de autónomos quedan recogidas en la siguiente tabla, que contiene las bases mínimas y máximas según rendimientos netos obtenidos.

Los trabajadores incluidos en el RETA a 31 de diciembre de 2022, hasta tanto no ejerciten la opción contemplada en la disposición transitoria primera (de cotizar por ingresos reales), seguirán cotizando durante el año 2023 sobre la base que les correspondería en enero de ese año, aplicando a la base de cotización de diciembre de 2022, aquellos cambios e incrementos que, con arreglo a la Ley de PGE para el año 2022 y a la legislación anterior, les pudieran corresponder.

Los trabajadores por cuenta propia o autónomos que a 31 de diciembre de 2022 vengan cotizando por una base de cotización superior a la que les correspondería por razón de sus rendimientos podrán mantener dicha base de cotización, o una inferior a esta, aunque sus rendimientos determinen la aplicación de una base de cotización inferior a cualquiera de ellas.

Durante el año 2023, no podrán elegir una base de cotización mensual inferior a 1.000 €:

  • los familiares del trabajador autónomo incluidos en el RETA. Para la aplicación de esta base de cotización mínima bastará con haber figurado 90 días en alta en este régimen especial, durante el período a regularizar
  • los autónomos societarios. Para la aplicación de esta base de cotización mínima bastará con haber figurado 90 días en alta en este régimen especial, durante el período a regularizar
  • los trabajadores autónomos (en estimación directa sin presentar la declaración IRPF o sin declarar ingresos).

Hay que tener en cuenta que esta cotización -1.000€- supondría una cuota de autónomos de 306€

Posibilidad de variar la base de cotización

Desde el 1 de enero del 2023, se podrá variar la base de cotización 6 veces al año, eligiendo entre los límites mínimos y máximos para su tramo de cotización, según la tabla expuesta anteriormente, y tendrán efectos en los siguientes plazos:

a) 1 de marzo, si la solicitud se formula entre el 1 de enero y el último día natural del mes de febrero.

b) 1 de mayo, si la solicitud se formula entre el 1 de marzo y el 30 de abril.

c) 1 de julio, si la solicitud se formula entre el 1 de mayo y el 30 de junio.

d) 1 de septiembre, si la solicitud se formula entre el 1 de julio y el 31 de agosto.

e) 1 de noviembre, si la solicitud se formula entre el 1 de septiembre y el 31 de octubre.

f) 1 de enero del año siguiente, si la solicitud se formula entre el 1 de noviembre y el 31 de diciembre.

Puede calcular la cuota de autónomos que le correspondería pagar según su elección en el siguiente enlace de la seguridad social: Simulador de cuota de autónomo (seg-social.gob.es)

Cuota reducida, la antigua «tarifa plana»:

Los autónomos que causen alta inicial o que no hubieran estado en situación de alta en los dos años inmediatamente anteriores, a contar desde la fecha de efectos del alta, en el RETA, cotizarán de la siguiente forma:

1. Se aplicará una cuota reducida por contingencias comunes y profesionales, a contar desde la fecha de efectos del alta y durante los doce meses naturales completos siguientes, quedando los trabajadores excepcionados de cotizar por cese de actividad y por formación profesional. El período será de 24 meses en los supuestos de discapacidad igual o superior al 33 %, víctimas de violencia de género o de terrorismo.

Entre los años 2023 y 2025, la cuantía de esta cuota reducida para las altas nuevas, será de 80 € mensuales el primer año (12 meses).

2. Transcurrido el período inicial (12 meses), podrá prorrogarse esta cuota reducida, cuando los rendimientos económicos netos anuales, sean inferiores al SMI anual que corresponda a este período.

Entre los años 2023 y 2025, la cuantía de la cuota reducida a partir del segundo período será de 80 € mensuales

En los supuestos de discapacidad igual o superior al 33 %, víctimas de violencia de género o de terrorismo, el segundo período tendrá una duración de 36 meses y la cuota será de 160 € mensuales.

A partir del año 2026, el importe de la cuantía de la cuota reducida será fijado por la Ley de PGE de cada ejercicio

Las cuotas reducidas resultarán de aplicación aun cuando los beneficiarios de las reducciones, una vez iniciada su actividad, empleen a trabajadores por cuenta ajena.

autónomos en módulos
Autónomos en Módulos. Renuncia, revocación o exclusión del método de estimación objetiva.
Comparte!

Recordamos que para las actividades que determinan el rendimiento neto de su actividad económica por el régimen de estimación directa simplificada y desean renunciar a él o revocar su renuncia para 2023, podrán hacerlo durante el mes de diciembre.

Como sabemos, la renuncia o exclusión de la estimación directa simplificada daría lugar a que todas las actividades económicas del contribuyente se determinen por la modalidad de estimación directa normal durante 3 años, prorrogándose tácitamente la renuncia salvo revocación.

Magnitudes excluyentes

Las magnitudes excluyentes generales para este año 2022 son las siguientes:

  1. Volumen de ingresos en general: 150.000€*
  2. Volumen de ingresos cuando se esté obligado a expedir factura cuando el destinatario sea empresario o profesional: 75.000€*
  3. Volumen de ingresos para actividades agrícolas, forestales y ganaderas: 250.000€*
  4. Volumen de compras en bienes o servicios: 150.000€*

Cuando en el año inmediato anterior se hubiese iniciado una actividad, el volumen de ingresos se eleva al año.

La renuncia también se puede hacer de forma tácita, cuando se presente en plazo la declaración del primer trimestre del año 2023 en la modalidad de estimación directa.

Téngase en cuenta que deberán computarse también las operaciones de actividades económicas desarrolladas por cónyuge, y ascendientes y/o descendientes, así como de atribución de rentas en las que participen cualquiera de los anteriores, cuando las actividades sean idénticas o similares, y se desarrollen en la misma dirección, compartiendo medios personales o materiales.

Cuando se superen las magnitudes anteriores, el sujeto pasivo quedará excluido a partir del año inmediato siguiente, del método de estimación objetiva. En ese caso, aplicarían el método de estimación directa simplificada si no renuncian a este método, y no superan los 600.000€ de cifra de negocios en el año inmediato anterior.

También se deben tener en cuenta las siguientes magnitudes específicas:

Actividad económicaMagnitud
Producción de mejillón en batea.5 bateas en cualquier día del año.
Industrias del pan y de la bollería.6 personas empleadas.
Industrias de la bollería, pastelería y galletas.6 personas empleadas.
Industrias de elaboración de masas fritas.6 personas empleadas.
Elaboración de patatas fritas, palomitas de maíz y similares.6 personas empleadas.
Comercio al por menor de frutas, verduras, hortalizas y tubérculos.5 personas empleadas.
Comercio al por menor de carne y despojos; de productos y derivados cárnicos elaborados.5 personas empleadas.
Comercio al por menor de huevos, aves, conejos de granja, caza y de productos derivados de los mismos.4 personas empleadas.
Comercio al por menor, en casquerías, de vísceras y despojos procedentes de animales de abasto, frescos y congelados.5 personas empleadas.
Comercio al por menor de pescados y otros productos de la pesca y de la acuicultura y de caracoles.5 personas empleadas.
Comercio al por menor de pan, pastelería, confitería y similares y de leche y productos lácteos.6 personas empleadas.
Despachos de pan, panes especiales y bollería.6 personas empleadas.
Comercio al por menor de productos de pastelería, bollería y confitería.6 personas empleadas.
Comercio al por menor de masas fritas, con o sin coberturas o rellenos, patatas fritas, productos de aperitivo, frutos secos, golosinas, preparados de chocolate y bebidas refrescantes.6 personas empleadas.
Comercio al por menor de cualquier clase de productos alimenticios y de bebidas en establecimientos con vendedor.5 personas empleadas.
Comercio al por menor de cualquier clase de productos alimenticios y bebidas en régimen de autoservicio o mixto en establecimientos cuya sala de ventas tenga una superficie inferior a 400 metros cuadrados.4 personas empleadas.
Comercio al por menor de productos textiles, confecciones para el hogar, alfombras y similares y artículos de tapicería.4 personas empleadas.
Comercio al por menor de toda clase de prendas para el vestido y tocado.5 personas empleadas.
Comercio al por menor de lencería, corsetería y prendas especiales.3 personas empleadas.
Comercio al por menor de artículos de mercería y paquetería.4 personas empleadas.
Comercio al por menor de calzado, artículos de piel e imitación o productos sustitutivos, cinturones, carteras, bolsos, maletas y artículos de viaje en general.5 personas empleadas.
Comercio al por menor de productos de droguería, perfumería y cosmética, limpieza, pinturas, barnices, disolventes, papeles y otros productos para la decoración y de productos químicos, y de artículos para la higiene y el aseo personal.4 personas empleadas.
Comercio al por menor de muebles.4 personas empleadas.
Comercio al por menor de material y aparatos eléctricos, electrónicos, electrodomésticos y otros aparatos de uso doméstico accionados por otro tipo de energía distinta de la eléctrica, así como muebles de cocina.3 personas empleadas.
Comercio al por menor de artículos de menaje, ferretería, adorno, regalo, o reclamo (incluyendo bisutería y pequeños electrodomésticos).4 personas empleadas.
Comercio al por menor de materiales de construcción, artículos y mobiliario de saneamiento, puertas, ventanas, persianas, etc.3 personas empleadas.
Comercio al por menor de otros artículos para el equipamiento del hogar n.c.o.p.3 personas empleadas.
Comercio al por menor de accesorios y piezas de recambio para vehículos terrestres.4 personas empleadas.
Comercio al por menor de toda clase de maquinaria (excepto aparatos del hogar, de oficina, médicos, ortopédicos, ópticos y fotográficos).3 personas empleadas.
Comercio al por menor de cubiertas, bandas o bandajes y cámaras de aire para toda clase de vehículos.4 personas empleadas.
Comercio al por menor de muebles de oficina y de máquinas y equipos de oficina.4 personas empleadas.
Comercio al por menor de aparatos e instrumentos médicos, ortopédicos, ópticos y fotográficos.3 personas empleadas.
Comercio al por menor de libros, periódicos, artículos de papelería y escritorio y artículos de dibujo y bellas artes, excepto en quioscos situados en la vía pública.3 personas empleadas.
Comercio al por menor de prensa, revistas y libros en quioscos situados en la vía pública.2 personas empleadas.
Comercio al por menor de juguetes, artículos de deporte, prendas deportivas de vestido, calzado y tocado, armas, cartuchería y artículos de pirotecnia.3 personas empleadas.
Comercio al por menor de semillas, abonos, flores y plantas y pequeños animales.4 personas empleadas.
Comercio al por menor de toda clase de artículos, incluyendo alimentación y bebidas, en establecimientos distintos de los especificados en el grupo 661 y en el epígrafe 662.1.3 personas empleadas.
Comercio al por menor fuera de un establecimiento comercial permanente de productos alimenticios, incluso bebidas y helados.2 personas empleadas.
Comercio al por menor fuera de un establecimiento comercial permanente de artículos textiles y de confección.2 personas empleadas.
Comercio al por menor fuera de un establecimiento comercial permanente de calzado, pieles y artículos de cuero.2 personas empleadas.
Comercio al por menor fuera de un establecimiento comercial permanente de artículos de droguería y cosméticos y de productos químicos en general.2 personas empleadas.
Comercio al por menor fuera de un establecimiento comercial permanente de otras clases de mercancías n.c.o.p.2 personas empleadas.
Restaurantes de dos tenedores.10 personas empleadas.
Restaurantes de un tenedor.10 personas empleadas.
Cafeterías.8 personas empleadas.
Cafés y bares de categoría especial.8 personas empleadas.
Otros cafés y bares.8 personas empleadas.
Servicios en quioscos, cajones, barracas u otros locales análogos.3 personas empleadas.
Servicios en chocolaterías, heladerías y horchaterías.3 personas empleadas.
Servicio de hospedaje en hoteles y moteles de una o dos estrellas.10 personas empleadas.
Servicio de hospedaje en hostales y pensiones.8 personas empleadas.
Servicio de hospedaje en fondas y casas de huéspedes.8 personas empleadas.
Reparación de artículos eléctricos para el hogar.3 personas empleadas.
Reparación de vehículos automóviles, bicicletas y otros vehículos.5 personas empleadas.
Reparación de calzado.2 personas empleadas.
Reparación de otros bienes de consumo n.c.o.p. (excepto reparación de calzado, restauración de obras de arte, muebles, antigüedades e instrumentos musicales).2 personas empleadas.
Reparación de maquinaria industrial.2 personas empleadas.
Otras reparaciones n.c.o.p.2 personas empleadas.
Transporte urbano colectivo y de viajeros por carretera.5 vehículos cualquier día del año.
Transporte por autotaxis.3 vehículos cualquier día del año.
Transporte de mercancías por carretera.4 vehículos cualquier día del año.
Engrase y lavado de vehículos.5 personas empleadas.
Servicios de mudanzas.4 vehículos cualquier día del año.
Transporte de mensajería y recadería, cuando la actividad se realice exclusivamente con medios de transporte propios.5 vehículos cualquier día del año.
Enseñanza de conducción de vehículos terrestres, acuáticos, aeronáuticos, etc.4 personas empleadas.
Otras actividades de enseñanza, tales como idiomas, corte y confección, mecanografía, taquigrafía, preparación de exámenes y oposiciones y similares n.c.o.p.5 personas empleadas.
Escuelas y servicios de perfeccionamiento del deporte.3 personas empleadas.
Tinte, limpieza en seco, lavado y planchado de ropas hechas y de prendas y artículos del hogar usados.4 personas empleadas.
Servicios de peluquería de señora y caballero.6 personas empleadas.
Salones e institutos de belleza.6 personas empleadas.
Servicios de copias de documentos con máquinas fotocopiadoras.4 personas empleadas.

*Para los años 2016, 2017, 2018, 2019, 2020, 2021, 2022 y 2023 los límites de 150.000 € y 75.000 € pasan a ser 250.000 € y 125.000 € respectivamente.

  • No se incluyen en el volumen de ingresos: las subvenciones corrientes, las de capital, las indemnizaciones, el IVA, ni, en su caso, el recargo de equivalencia.
  • Para esos ejercicios el volumen de compras en bienes y servicios en el año inmediato anterior no supere los 250.000 €. No se incluyen las adquisiciones de inmovilizado.